縣市合併後,將有充足的財源挹注市
政建設。(李宗益攝)
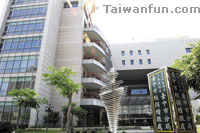
台中市地方稅務局外觀

台中市地方稅務局成立全功能單一窗
口服務櫃台,市民臨櫃不需轉檯。
大台中居家經商兩相宜,未來的土地
交易勢必熱絡。(李宗益攝)
合併後,市府可透過市區重劃、區段
徵收等方式籌措財源,圖為已重劃之
土地。
|
縣市合併 租稅加乘效應大
文•圖/台中市政府
賴宥丞 / 譯
在各界引頸企盼下,台中縣市合併案終於啟動開跑,民國99年12月25日不僅是歷史軸線的兩端,更是新台中因合併利基決勝於國際的關鍵點。
資源整合租稅更公平
在地理環境上,台中縣環抱著台中市,兩縣市原即在生活、就業、交通……等各面向,唇齒相依,惟在租稅課徵上,諸如房屋標準單價特殊構造物現值評價、土地公告地價及公告現值、適用減免標準、減免認定方式等,卻因分屬不同縣市所轄而不同,例如:兩縣市居民各自在同一路段擁有同樣是鋼鐵造的房屋,因兩縣市計算房屋稅額所憑據的房屋標準單價評定方式不同,台中市是以鋼鐵類型核定,而台中縣是以面積區分,其所負擔的房屋稅額就可能不同。
再看目前兩縣市所訂定的租稅法規,例如:以為鼓勵民間參與公共建設而給予租稅獎勵所訂定之「民間機構參與重大公共建設減免地價稅房屋稅契稅自治條例」為例,台中市對在興建或營運期間,取得或設定典權之不動產,減徵契稅30%,而台中縣為減徵50%,這也造成稅捐負擔不一。
因此,合併是重新檢視調整此類差異的契機,將對生活上互相依存的兩縣市民眾,提供更公平合理的租稅環境。
促行政服務標準一致
現今,在「以民為本」的思維下,依法行政是政府的義務,而提供全方位的服務則是職責,在此認知下,兩縣市地方稅務局歷來對服務品質的堅持雖獲獎無數,惟仍各自創新與精進,例如台中市秉持「來電不轉接、臨櫃不轉檯」精神成立了客服中心、全功能單一窗口服務櫃台;台中縣推動稅務服務特快車(下鄉巡迴服務)、手語服務專用窗口等;兩縣市也各自規劃縮短申辦時間、簡化作業流程等簡政措施,但都屬各別縣市民眾始能適用,而合併後,兩縣市卻可互補互利、相輔相成並留優去劣,使行政措施與服務標準歸一,進而提升民眾對政府的信賴與滿意度。
創造源源不絕的稅收
台中縣、市位居中臺灣占地利優勢,南來北往,均只需一半路程,原即吸引不少外地人士競相來台中置產,合併將使鄉村土地因而水漲船高,跟著增值,再因交通網路四通八達,街道平整,居家經商兩相宜,土地交易必會熱絡:建商勢將看中無盡潛力,推出新案,屆時,房屋稅、契稅、地價稅、土地增值稅等稅收將源源不絕。
合併,具資源共享、整體規劃建設及海陸空交通結合等多項優點,同時,除了中央核定的統籌分配款及補助款增加外,因帶動投資、觀光、消費、土地開發等也都將間接產生稅收的增加,而兩縣市稅收的統籌運用,更對挹注公共建設財源如虎添翼,97年度台中市市稅實徵淨額(編按:指政府的實質稅收)約為159億,而台中縣約為137億,兩縣市合計約達296億元可知。充足的財源,將如活水源源不絕地挹注市政建設。
合併後的台中市,將原兩縣市各自擁有的資源結合成一體,互補互利,相輔相成,由租稅面綜觀合併利基,更能創造一加一大於二的綜效。
|

 2009年12月

